C24 Bank

- 9.17K Rezensionen
- 4,5
- Downloads
- 1.000.000+
 Analyse von Appgk
Ich habe C24 Bank vor allem aus der Sicht eines Haushalts betrachtet, in dem mehrere Menschen ihre Finanzen koordinieren müssen, aber nicht automatisch alle denselben Kontozugriff haben sollen. Genau dort zeigt sich schnell, ob eine Banking-App im Alltag wirklich hilft oder nur auf dem Papier modern wirkt. Mein Eindruck: C24 Bank ist eine übersichtliche Lösung für das eigene Girokonto, die Open Banking, eine Mastercard und eine brauchbare Ausgabenanalyse zusammenbringt. Für gemeinsame Planung ist sie interessant, ersetzt aber kein sauber abgesprochenes Kontomodell.
Die App gehört zur Kategorie Finanzen und wird von C24 Bank GmbH entwickelt. Sie ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren grundsätzlich an ein breites Publikum. Das bedeutet allerdings nicht, dass jedes Kind oder jedes Familienmitglied damit selbstständig ein Bankkonto führen sollte. Bei Finanz-Apps sind Identität, Verantwortung und Zugriff wichtiger als die reine Bedienbarkeit.
Wie sich C24 Bank im gemeinsamen Haushalt bewährt
Ein realistisches Beispiel ist ein Paar, das die laufenden Haushaltskosten koordinieren möchte. Eine Person bezahlt den Wocheneinkauf, die andere übernimmt Miete, Strom oder Versicherungen. Mit der Ausgabenanalyse lässt sich anschließend besser erkennen, wohin das Geld fließt. Das ist praktischer, als am Monatsende nur den Kontostand anzusehen und sich zu fragen, warum weniger übrig ist als erwartet.
Ich würde die App dabei nicht als gemeinsames Haushaltskonto für beliebig viele Personen verstehen. Sie ist zunächst die Banking-App für das eigene Konto. Wer Ausgaben teilt, muss deshalb vorher klären, welche Zahlungen wirklich gemeinsam sind und wie sie ausgeglichen werden. Die Anwendung kann beim Überblick helfen, aber sie nimmt einem diese Absprache nicht ab.
Gerade bei einem gemeinsam genutzten Smartphone ist diese Grenze wichtig. Ein Partner kann die App auf demselben Gerät sehen, doch daraus folgt nicht automatisch, dass beide dieselben Rechte haben oder dass ein gemeinsamer Zugriff sinnvoll ist. Ich würde persönliche Zugangsdaten nicht weitergeben und das Gerät nicht ungeschützt liegen lassen. Für die tägliche Koordination ist es besser, Beträge gemeinsam zu besprechen, statt das eigene Banking-Profil zu einem offenen Haushaltsbuch zu machen.
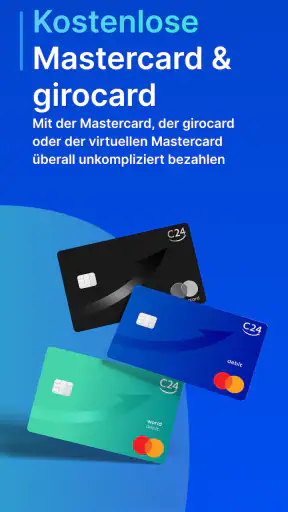
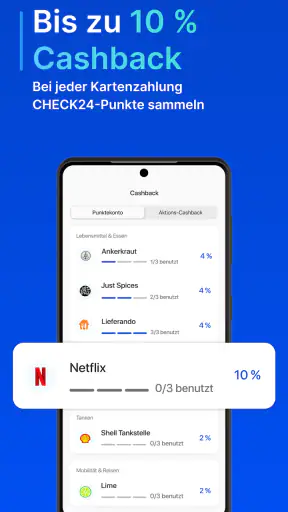
Die Mastercard erweitert den praktischen Nutzen im Alltag. Sie eignet sich für typische Kartenzahlungen, während die App die dazugehörigen Bewegungen an einem Ort sichtbar macht. Für mich liegt der Mehrwert weniger darin, eine weitere Karte zu besitzen, sondern darin, Zahlungen anschließend schneller einordnen zu können. Wer seine Ausgaben regelmäßig prüft, erkennt eher, ob ein Haushaltsplan realistisch ist.
Einrichtung: bequem, aber mit klaren Grenzen
Bei einer Banking-App ist die Einrichtung nicht nur eine Frage von Design und Geschwindigkeit. Es geht um ein echtes Finanzprodukt, deshalb sollte man sich Zeit für die Identitätsprüfung, Sicherheitsabfragen und die persönlichen Einstellungen nehmen. C24 Bank ist keine App, die ich spontan auf dem Telefon eines anderen Familienmitglieds einrichten würde, nur damit dieses kurz den Kontostand nachschauen kann.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen
Mein praktischer Rat ist, das Konto auf dem eigenen Gerät einzurichten und danach zuerst die grundlegenden Sicherheits- und Benachrichtigungseinstellungen zu prüfen. So weiß man, wie neue Kartenumsätze, Kontobewegungen und andere Hinweise dargestellt werden. Wer das Konto später für Haushaltszwecke nutzt, sollte außerdem festlegen, welche Ausgaben regelmäßig kontrolliert werden und welche nur bei Bedarf.
Die aktuelle Version 3.75.0.4 läuft ab Android 9. Das ist für viele noch verwendete Geräte relevant, denn nicht jeder Haushalt besitzt ausschließlich aktuelle Smartphones. Vor der Installation würde ich deshalb prüfen, ob das eigene Gerät unterstützt wird und ob genügend Platz sowie ein aktuelles Betriebssystem vorhanden sind. Eine Finanz-App sollte nicht auf einem veralteten, kaum noch gepflegten Gerät zum zentralen Zugang werden.
Die besten Aspekte von C24 Bank
Das solltest du über C24 Bank wissen
Die kostenlose Nutzung macht den Einstieg niedrigschwellig. Trotzdem sollte man kostenlos nicht mit völlig ohne Bedingungen verwechseln. Bei einem Bankkonto zählen die konkreten Konto- und Kartenbedingungen, die man während der Eröffnung und in den Unterlagen liest. Die App selbst kostet nichts, aber die persönliche Entscheidung sollte nicht nur vom Preis abhängen.
Ausgabenanalyse: hilfreich, wenn man sie richtig liest
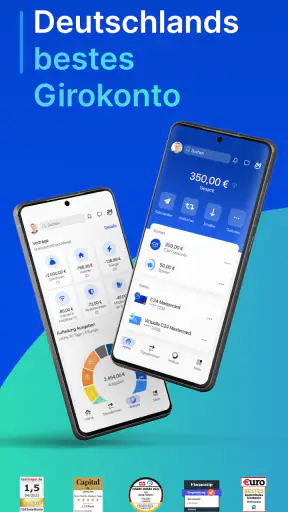
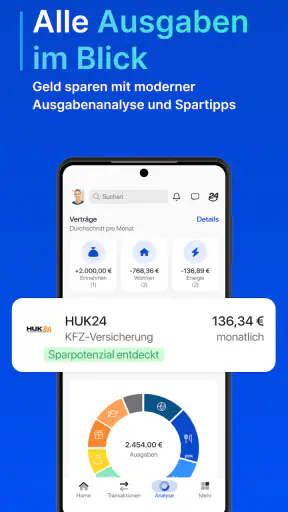
Die Ausgabenanalyse ist für mich eine der nützlichsten Funktionen, besonders wenn mehrere regelmäßige Zahlungen über dasselbe Konto laufen. Sie kann sichtbar machen, ob das Problem wirklich bei großen Einzelkäufen liegt oder eher bei vielen kleinen Beträgen. Im Haushalt ist das ein wichtiger Unterschied: Ein einmaliger Einkauf lässt sich leicht erklären, wiederkehrende kleine Ausgaben bleiben dagegen oft unbemerkt.
Ich würde die Analyse nicht als fertigen Haushaltsplan behandeln. Kategorien und Zuordnungen können eine Zahlung verständlicher machen, aber sie ersetzen nicht den eigenen Blick auf den Kontoauszug. Eine Ausgabe kann privat, gemeinsam oder nur vorübergehend sein. Wer diese Ebenen vermischt, bekommt zwar eine hübsche Übersicht, aber noch keine faire Aufteilung zwischen den Haushaltsmitgliedern.
Ein sinnvoller Ablauf sieht so aus: Erst prüfe ich die Kontobewegungen, dann ordne ich die Ausgaben gedanklich einem Zweck zu und erst danach entscheide ich, ob sich daraus eine Änderung im Budget ergibt. So vermeide ich, dass eine einzelne Woche zu großen Entscheidungen führt. Besonders bei unregelmäßigen Rechnungen ist es besser, mehrere Monatsverläufe zu betrachten, statt aus einem kurzen Zeitraum eine feste Regel abzuleiten.
Die stärkste Haushaltsfunktion ist deshalb nicht das automatische Sortieren, sondern die bessere Gesprächsgrundlage. Wenn beide Personen dieselben Zahlen ansehen, lässt sich leichter über Sparziele, wiederkehrende Kosten und faire Beiträge sprechen. Die App schafft Transparenz über die eigenen Bewegungen; sie entscheidet aber nicht, wer welchen Anteil übernehmen sollte.
Open Banking und die Frage nach der richtigen Kontogrenze
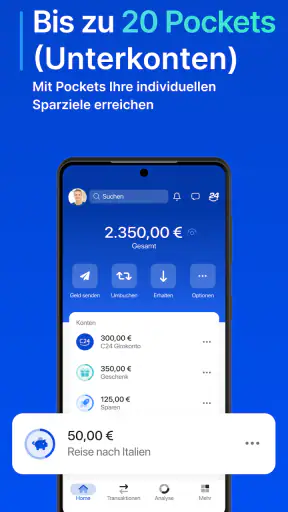
Open Banking kann praktisch sein, wenn man Finanzinformationen nicht ausschließlich innerhalb eines einzigen Kontos betrachten möchte. Für Menschen mit mehreren Bankverbindungen kann eine zentrale Übersicht den Alltag vereinfachen. Ich sehe darin besonders dann einen Vorteil, wenn ein Hauptkonto, ein separates Sparkonto oder ein weiteres Konto für bestimmte Rücklagen parallel geführt wird.
Screenshots
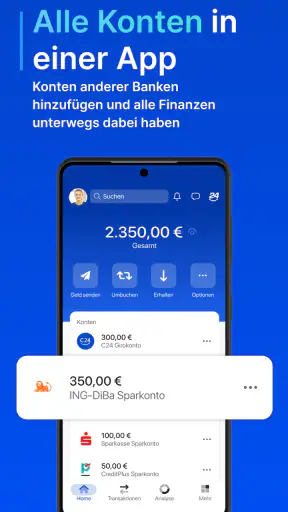
Im gemeinsamen Haushalt sollte man allerdings bewusst entscheiden, welche Konten in eine solche Übersicht gehören. Nicht jede finanzielle Information muss für alle Beteiligten sichtbar sein. Ein persönliches Sparkonto, ein eigenes Rücklagenziel oder private Ausgaben können legitime Grenzen sein. Gemeinsame Planung bedeutet nicht automatisch vollständige Offenlegung jedes persönlichen Finanzdetails.
Wer Open Banking nutzt, sollte sich außerdem nicht von einer zusammengeführten Ansicht täuschen lassen. Ein Gesamtüberblick kann hilfreich sein, aber die einzelnen Konten haben weiterhin ihre eigenen Bedingungen, Zuständigkeiten und Sicherheitsanforderungen. Bei wichtigen Überweisungen oder ungewöhnlichen Buchungen würde ich immer in die ursprüngliche Kontoverbindung schauen, statt mich ausschließlich auf eine zusammengefasste Darstellung zu verlassen.
Für einen Haushalt mit sehr klar getrennten Finanzen kann eine klassische Kombination aus eigenem Konto und gemeinsamem Haushaltskonto besser passen. C24 Bank ist dann interessant, wenn man die persönliche Kontoführung modern bündeln und Ausgaben leichter beobachten möchte. Wer dagegen vor allem weitreichende Mehrnutzerrechte, abgestufte Vollmachten oder eine ausgefeilte Familienverwaltung sucht, sollte die Kontostruktur wichtiger nehmen als die App-Oberfläche.
Gemeinsame Nutzung ohne falsche Erwartungen
Die App kann die Koordination unterstützen, aber sie macht aus zwei getrennten Konten kein gemeinsames Finanzsystem. Das ist für mich der entscheidende Punkt. Wenn eine Person eine Zahlung übernimmt, muss die andere weiterhin wissen, ob sie sich beteiligt, wann sie das tut und ob der Betrag bereits ausgeglichen wurde. Eine Banking-App kann die Buchung anzeigen, aber keine zwischenmenschliche Vereinbarung ersetzen.
Für wiederkehrende Haushaltskosten würde ich eine einfache Regel festlegen: etwa einen festen Termin zur Kontrolle der Ausgaben und eine kurze Notiz, welche Zahlungen gemeinsam waren. Dadurch bleibt die Ausgabenanalyse übersichtlich und man muss nicht jede einzelne Buchung spontan diskutieren. Bei wechselnden Einkommen oder unregelmäßigen Kosten kann eine prozentuale Aufteilung fairer sein als ein starrer Betrag; diese Entscheidung gehört aber in das Gespräch zwischen den Beteiligten.
Auch die Mastercard sollte nicht automatisch als gemeinsame Karte betrachtet werden. Wenn mehrere Personen regelmäßig bezahlen sollen, müssen sie wissen, wer die Karte besitzt, wer für die Buchung verantwortlich ist und wie Rückfragen geklärt werden. Eine gemeinsame Einkaufsliste oder ein Haushaltschat kann dafür geeigneter sein als die Weitergabe einer persönlichen Karte oder von Zugangsdaten.
Ein weiterer praktischer Tipp: Ich würde Benachrichtigungen nicht einfach auf jedes Familiengerät spiegeln. Auf einem gemeinsam genutzten Telefon können Finanzhinweise sonst auf dem Sperrbildschirm erscheinen. Besser ist es, die Anzeige so einzurichten, dass sensible Inhalte nicht unnötig sichtbar werden. Welche Optionen das jeweilige Gerät und die App-Version anbieten, sollte man direkt in den Einstellungen prüfen.
Alter, Vertrauen und Verantwortung
Die Altersfreigabe USK ab 0 Jahren beschreibt die Einstufung der App, nicht automatisch die finanzielle Eignung für jedes Alter. Ein Kind kann eine einfache Oberfläche bedienen und trotzdem noch nicht bereit sein, ein eigenes Bankkonto oder eine Zahlungskarte verantwortlich zu verwalten. Bei Minderjährigen sollten Eltern oder Erziehungsberechtigte deshalb besonders genau auf Kontoinhaber, Verfügungsrechte und die geltenden Bedingungen achten.
Für Jugendliche kann eine Banking-App ein guter Anlass sein, den Umgang mit Geld praktisch zu lernen. Ich würde die Verantwortung aber schrittweise übertragen: zuerst Kontostand und Ausgaben gemeinsam ansehen, dann ein kleines Budget besprechen und erst später eigenständige Entscheidungen zulassen. Entscheidend ist nicht, ob die App leicht zu öffnen ist, sondern ob der junge Nutzer versteht, dass eine Kartenzahlung eine echte finanzielle Folge hat.
In einer Wohngemeinschaft gelten andere Grenzen. Mitbewohner müssen nicht automatisch private Kontobewegungen sehen, nur weil sie gemeinsam Miete und Einkäufe organisieren. Hier ist C24 Bank eher als persönliches Konto mit einem nützlichen Überblick geeignet. Für gemeinschaftliche Kosten können klare Überweisungsregeln oder ein separates gemeinsames Modell sinnvoller sein als das Teilen eines Logins.
Auch ältere Angehörige profitieren nicht zwangsläufig davon, wenn mehrere Personen denselben Zugang verwenden. Wenn Unterstützung nötig ist, sollte sie über eine passende, rechtlich saubere Lösung erfolgen, nicht über weitergereichte Passwörter. Die App kann verständlich sein, aber Vertrauen und Vertretung sind rechtliche und persönliche Themen, die kein modernes Design löst.
Was im Vergleich zu klassischen Bank-Apps auffällt
Im Vergleich zu einer traditionellen Filialbank wirkt C24 Bank stärker auf digitale Selbstverwaltung ausgerichtet. Wer Kontostand, Kartennutzung und Ausgaben überwiegend per Smartphone erledigt, bekommt dadurch einen direkteren Alltag. Der Verzicht auf unnötige Wege kann angenehm sein, besonders für Menschen, die Bankgeschäfte ohnehin lieber abends zu Hause als während der Öffnungszeiten erledigen.
Gegenüber einer einfachen Direktbank-App liegt der interessante Unterschied in der Verbindung aus Open Banking und Ausgabenanalyse. Eine reine Kontostands-App reicht vielen Menschen, solange sie nur Überweisungen prüfen möchten. Wer dagegen mehrere finanzielle Bereiche im Blick behalten und sein Ausgabeverhalten besser verstehen will, kann aus der zusätzlichen Übersicht einen größeren Nutzen ziehen.
Die Kehrseite ist, dass mehr Übersicht auch mehr Aufmerksamkeit verlangt. Wenn man ständig Kategorien, Konten und Kartenzahlungen kontrolliert, wird Finanzplanung nicht automatisch entspannter. Für Nutzer, die nur ein möglichst schlichtes Konto ohne zusätzliche Analyse möchten, kann die klassische Lösung ruhiger wirken. C24 Bank spielt ihre Stärken deshalb vor allem bei Menschen aus, die digitale Werkzeuge tatsächlich verwenden und nicht nur einmal bei der Einrichtung ansehen.
Die App hat eine durchschnittliche Bewertung von 4,5 bei rund 54.000 Bewertungen und mehr als einer Million Installationen. Das zeigt eine breite Nutzung und einen insgesamt positiven Eindruck bei vielen Anwendern. Ich würde diese Zahlen trotzdem nicht als Ersatz für die eigene Prüfung verstehen: Die passende Bank hängt davon ab, wie wichtig persönlicher Service, Kontostruktur, Kartenbedarf und gemeinsame Nutzung im eigenen Alltag sind.
Wo ich genauer hinschauen würde
Meine größte Einschränkung betrifft nicht eine einzelne Funktion, sondern die Erwartungshaltung. Wer C24 Bank als vollständige Familienzentrale einsetzen möchte, könnte schnell an organisatorische Grenzen stoßen. Die App hilft beim eigenen Konto und bei der Finanzübersicht, aber Haushaltsrollen, Vollmachten und gemeinsame Verantwortlichkeiten müssen außerhalb der reinen App-Nutzung sauber geregelt werden.
Auch die Ausgabenanalyse sollte man gelegentlich gegen die Originalbuchungen prüfen. Automatische Einordnung ist bequem, doch ein Haushalt mit vielen Sonderfällen braucht manchmal eigene Erklärungen. Rückerstattungen, geteilte Einkäufe oder Zahlungen für andere Personen können das Bild verzerren. Wer daraus ein Budget ableitet, sollte solche Ausnahmen nicht einfach als normales Konsumverhalten übernehmen.
Bei einem Gerätewechsel oder einem gemeinsam genutzten Smartphone würde ich besonders sorgfältig vorgehen. Banking-Zugänge gehören nicht in die Hände von Personen, die nur kurz helfen möchten. Vor der Weitergabe eines alten Geräts sollte man sich abmelden und persönliche Daten entfernen. Diese Vorsicht ist bei C24 Bank nicht weniger wichtig als bei jeder anderen Finanz-App.
Für Nutzer, die persönliche Beratung in einer Filiale bevorzugen oder komplexe Konten mit mehreren offiziellen Berechtigten verwalten müssen, wäre eine andere Banklösung wahrscheinlich passender. Ebenso würde ich C24 Bank nicht allein wegen der kostenlosen App wählen, wenn die gewünschten Kontobedingungen oder die benötigte Kontostruktur nicht zum eigenen Alltag passen. Die digitale Bedienung ist ein Vorteil, aber kein Grund, bei grundlegenden Anforderungen Kompromisse einzugehen.
Mein Urteil für den Haushalt
Ich empfehle C24 Bank vor allem Menschen, die ihr eigenes Konto digital führen, Kartenzahlungen nachvollziehen und ihre Ausgaben mit etwas mehr System betrachten möchten. Die Kombination aus Mastercard, Open Banking und Analyse kann im Alltag echten Nutzen bringen, besonders wenn man regelmäßig prüft, welche Kosten persönlich und welche im Haushalt gemeinsam sind.
Für Paare, Familien oder Wohngemeinschaften ist die App dann gut geeignet, wenn alle Beteiligten die Kontogrenzen respektieren. Sie kann Gespräche über Geld erleichtern, ohne private Konten automatisch zu einem gemeinsamen Konto zu machen. Genau diese Trennung empfinde ich als gesund: gemeinsame Planung dort, wo sie nötig ist, und persönliche Kontrolle dort, wo sie hingehört.
Die Anwendung ist seit dem 08.10.2020 verfügbar und wird laufend weiterentwickelt; die aktuelle Fassung ist 3.75.0.4. Mit ihrem kostenlosen Zugang und der breiten Verfügbarkeit ist die Einstiegshürde niedrig. Trotzdem sollte man vor der Eröffnung die Bedingungen lesen, die eigene Sicherheitsroutine festlegen und überlegen, ob man wirklich von einer erweiterten Finanzübersicht profitiert.
Unterm Strich ist C24 Bank für mich eine überzeugende digitale Banking-App mit einem klaren Mehrwert bei Ausgabenkontrolle und Kontenübersicht. Sie ist aber kein Ersatz für Absprachen, Vollmachten oder ein passendes gemeinsames Kontomodell. Wenn du deine persönlichen Finanzen selbstständig per Smartphone verwalten möchtest und im Haushalt eher koordinieren als einen einzigen Zugang teilen willst, würde ich sie in die engere Auswahl nehmen. Wer dagegen eine umfassende Familienverwaltung oder persönlichen Filialkontakt sucht, sollte sich nach einer Lösung umsehen, die genau diese Grenzen besser abdeckt.
Häufig gestellte Fragen zu C24 Bank
Was ist C24 Bank und welche Leistungen bietet die App?
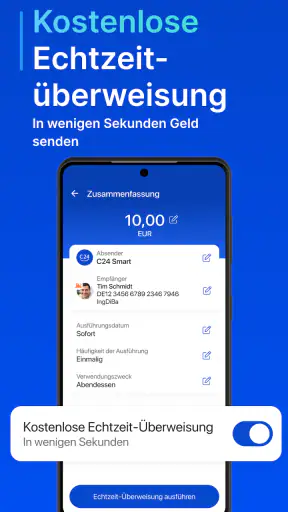
C24 Bank ist eine mobile Banking-App, mit der sich ein Girokonto direkt über das Smartphone eröffnen und verwalten lässt. Je nach aktuellem Angebot können Nutzer unter anderem Überweisungen ausführen, Kontostände prüfen, Karten verwalten, Lastschriften kontrollieren und Benachrichtigungen zu Kontobewegungen erhalten. Vor dem Download sollte man die aktuellen Kontomodelle, Gebühren, Kartenbedingungen und verfügbaren Funktionen prüfen, da sich Leistungen ändern können.
Wie funktioniert die Kontoeröffnung bei C24 Bank?
Die Kontoeröffnung erfolgt weitgehend digital innerhalb der App. Nach der Eingabe persönlicher Daten müssen Interessierte ihre Identität überprüfen, beispielsweise über ein Video- oder Online-Ident-Verfahren. Dafür werden in der Regel ein gültiges Ausweisdokument und ein kompatibles Smartphone benötigt. Die Freischaltung kann von der erfolgreichen Prüfung abhängen. Vor dem Antrag sollten Nutzer außerdem die Teilnahmebedingungen und Anforderungen an Wohnsitz sowie persönliche Daten lesen.
Ist das C24-Konto kostenlos oder entstehen Gebühren?
Ob ein C24-Konto kostenlos genutzt werden kann, hängt vom gewählten Kontomodell und den jeweils gültigen Preis- und Leistungsverzeichnissen ab. Einige grundlegende Funktionen können gebührenfrei enthalten sein, während bestimmte Karten, Bargeldabhebungen, Zusatzleistungen oder besondere Transaktionen Kosten verursachen können. Auch Bedingungen wie regelmäßiger Geldeingang oder eine begrenzte Anzahl kostenloser Vorgänge sind möglich. Deshalb empfiehlt sich vor der Eröffnung ein genauer Gebührenvergleich.
Wie sicher ist das Banking mit der C24-App?
Die C24-App ist für mobile Bankgeschäfte mit üblichen Sicherheitsmechanismen wie Anmeldung, Gerätebindung und Freigabe von Transaktionen ausgelegt. Trotzdem hängt die Sicherheit auch vom eigenen Verhalten ab. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben. Bei verdächtigen Nachrichten, unbekannten Überweisungen oder einem verlorenen Gerät sollte man unverzüglich die offiziellen Sperr- und Supportwege der Bank nutzen.
Kann ich mit der C24-Karte im Ausland bezahlen und Geld abheben?
Ob und zu welchen Konditionen Zahlungen sowie Bargeldabhebungen im Ausland möglich sind, richtet sich nach der ausgegebenen Karte, dem Kontomodell und den aktuellen Vertragsbedingungen. Vor einer Reise sollten Nutzer prüfen, ob Fremdwährungsentgelte, Automatengebühren, Tageslimits oder Einschränkungen gelten. Außerdem ist es sinnvoll, die Karte vorab in der App zu kontrollieren und eine alternative Zahlungsmöglichkeit mitzunehmen, falls ein Händler oder Geldautomat die Karte nicht akzeptiert.